钢铁产能利用率低 负债率高风险增大

工信部原材料司发布《2013年钢铁工业经济运行情况》,报告显示我国已有炼钢产能近10亿吨,产能利用率仅72%,明显低于正常水平。2013年重点大中型钢铁企业资产负债率为69.4%,同比上升0.6个百分点。
数据显示,重点大中型钢铁企业资产负债率在80%以上的钢厂33家,合计年产钢约1.2亿吨。与行业效益最好的2007年末相比,企业资产负债率上升了12.5个百分点。产成品资金占用同比增长9%;企业银行借款同比增长8.4%。同时,应收、应付账款同比分别增长7.3%和3.1%。企业财务费用支出规模偏大,2012年,大中型钢铁企业支出财务费用802.8亿元,2013年财务费用同比下降3%,但仍支出高达786.2亿元,远高于实现利润水平,钢铁企业资金压力日益增大,企业经营风险加大。
钢铁业高成本、低价格,企业盈利水平偏低。2013年,进口铁矿石均价为129美元/吨,同比增长0.2%,进口炼焦煤均价131.3美元/吨,下降9.9%。同期重点大中型钢铁企业炼焦煤采购价格下降20%。但全年钢铁企业生产成本仍处于高位。而钢材价格低位波动,同比大幅下滑。2013年末,中国钢材综合价格指数99.14点,同比下降6点,降幅5.9%。企业努力降本增效,行业效益较去年同期略有好转,但盈利水平仍很低。2013年,全行业主营业务收入到达88608亿元,同比增长7.5%;实现利润2588亿元,销售利润率2.9%,处于工业行业最低水平。
产业集中度不升反降致竞争加剧,同质化竞争进一步向高端产品蔓延2013年,粗钢产量前十名的钢铁企业集团产量占全国总量的比重为39.4%,同比下降6.5个百分点;前30家占55.1%,下降5.9个百分点;前50家占65.3%,下降4.6个百分点。产业集中度不升反降,加剧了市场竞争。
报告还预计2014年我国钢铁生产需求仍将保持增长,但增速会有所回落。在需求增幅下降,进出口未有较大波动的情况下,预计2014年粗钢产量增幅将下降,在供需基本面难以有效改善的情况下,2014年国内钢材市场价格仍将低位运行。进口铁矿石价格被垄断,仍将易涨难跌。同时,国家要加大资源、能源价格改革步伐,钢铁生产成本整体仍将处于高位。行业总体仍将维持微利状态,生产经营形势依然严峻。此外,2014年是钢铁行业新政策的实施年,钢铁行业落后及过剩产能的治理效果将更加显现。
热点文章
-
ABB推出直流产品组合,重构AI数据中心能源基础设施
2026-09-21
-
-
2026 ABB杯“智储优控”比赛精彩收官
2026-09-23
-
智能经济 智造无界 第二十六届中国国际工业博览会即将开幕,亮点抢先看→
2026-09-21
-
igus丨3D打印规模化落地,打造小批量非标定制件生产新范式
2026-09-22
-
POSITAL 扩大中国本土制造布局,提升本地供应与服务能力
2026-09-21
-
2026工博会ifm亮点揭晓,期待金秋十月与您相聚上海!
2026-09-22
-
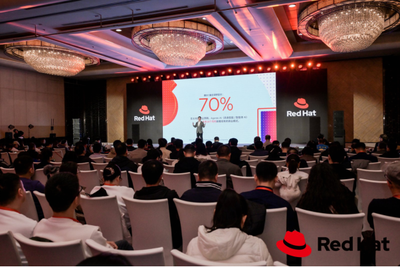
解锁AI落地深水区:红帽开源生态赋能企业数字化跃迁 ——2025红帽论坛重磅发布车用OS
10月31日,以 “解锁・下一步” 为主题的2025红帽论坛暨媒体沟通会在北京JW万豪酒店盛大召开。红帽通过核心主旨演讲、重磅新品发布、权威报告解读及高层对话,全方位展现了其以开源技术破解行业痛点、引领企业数字化转型的实力与愿景,为 AI 时代的企业创新注入强劲动力。
作者:
-
敏捷创新 “中国加速2.0”
-
赋心智 启新程 | 访埃夫特董事长兼总经理游玮博士
-
【MM时光机】2024年度精彩瞬间大盘点 杂志篇
-
施耐德电气亮相CeMAT ASIA 为智能物流多维赋能
-
探索智能未来的下一步 ——第12届中国硬科技产业链创新趋势峰会暨百家媒体论坛成功举办


评论
加载更多