热点文章
-
ABB推出直流产品组合,重构AI数据中心能源基础设施
2026-09-21
-
-
2026 ABB杯“智储优控”比赛精彩收官
2026-09-23
-
智能经济 智造无界 第二十六届中国国际工业博览会即将开幕,亮点抢先看→
2026-09-21
-
igus丨3D打印规模化落地,打造小批量非标定制件生产新范式
2026-09-22
-
POSITAL 扩大中国本土制造布局,提升本地供应与服务能力
2026-09-21
-
2026工博会ifm亮点揭晓,期待金秋十月与您相聚上海!
2026-09-22
-
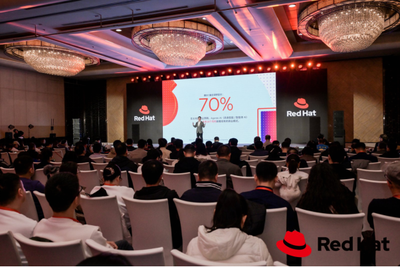
解锁AI落地深水区:红帽开源生态赋能企业数字化跃迁 ——2025红帽论坛重磅发布车用OS
10月31日,以 “解锁・下一步” 为主题的2025红帽论坛暨媒体沟通会在北京JW万豪酒店盛大召开。红帽通过核心主旨演讲、重磅新品发布、权威报告解读及高层对话,全方位展现了其以开源技术破解行业痛点、引领企业数字化转型的实力与愿景,为 AI 时代的企业创新注入强劲动力。
作者:
-
敏捷创新 “中国加速2.0”
-
赋心智 启新程 | 访埃夫特董事长兼总经理游玮博士
-
【MM时光机】2024年度精彩瞬间大盘点 杂志篇
-
施耐德电气亮相CeMAT ASIA 为智能物流多维赋能
-
探索智能未来的下一步 ——第12届中国硬科技产业链创新趋势峰会暨百家媒体论坛成功举办


评论
加载更多